还款方式
什么是还款方式,常见还款方式介绍
什么是还款方式
还款方式,就是借钱后,约定本金和利息什么时候还、每次还多少
这里面涉及
- 本金
- 利息
- 期数
请先记住两点:
- 利息 = 剩余本⾦ * 贷款利率,已经还的本⾦不再产⽣利息
- ⽆论哪种还款⽅式,只会计算还款本⾦及其产⽣的利息,不会有其他费⽤参与计算
这两点对还款方式的计算和理解非常重要,一定要先明确
咱们通过一个示例
12W 借款 1 年,利率年化 6%(单利⽅式)
了解下常见的 6 种还款方式
- 后息后本
- 先息后本
- 等额本金
- 等额本息
- 分期手续费
- 随借随还
常见还款方式
后息后本
也叫一次性还本付息,到期后本金和利息一起还
还款计划如下
前11期不要还款,最后一期还 12 万的本金➕ 7200 的利息
| 期数 | 期初 剩余本金 | 归还 本金 | 支付 利息 | 还款 合计 |
|---|---|---|---|---|
| 120000 | 0 | 0 | 0 | |
| 120000 | 0 | 0 | 0 | |
| 120000 | 0 | 0 | 0 | |
| 120000 | 0 | 0 | 0 | |
| 120000 | 0 | 0 | 0 | |
| 120000 | 0 | 0 | 0 | |
| 120000 | 0 | 0 | 0 | |
| 120000 | 0 | 0 | 0 | |
| 120000 | 0 | 0 | 0 | |
| 120000 | 0 | 0 | 0 | |
| 120000 | 0 | 0 | 0 | |
| 120000 | 120000 | 7200 | 127200 | |
| 合计 | — | 120000 | 7200 | 127200 |
- 归还本金合计
- 120000 元
- 利息合计
- 7200 元
- 还款合计
- 127200 元
这种还款方式最简单了,但对银行并不友好
前 11 个⽉都没还款,⼀年后你忘了或者没钱还了怎么办
不⽅便银⾏做贷后管理,及时跟踪客⼾的资⾦状况
所以产⽣了⼀种新的还款⽅式,先息后本
先息后本
顾名思义,就是先还利息,后还本金
列出还款计划表
从表中可以看出,先息后本总利息是 7200,跟⼀次性还本付息是⼀样的
只是把 7200 的利息,分摊成 12 个⽉,每个⽉ 600,⽅便银⾏每月追踪客⼾的还款情况
| 期数 | 期初 剩余本金 | 归还 本金 | 支付 利息 | 还款 合计 |
|---|---|---|---|---|
| 120000 | 0 | 600 | 600 | |
| 120000 | 0 | 600 | 600 | |
| 120000 | 0 | 600 | 600 | |
| 120000 | 0 | 600 | 600 | |
| 120000 | 0 | 600 | 600 | |
| 120000 | 0 | 600 | 600 | |
| 120000 | 0 | 600 | 600 | |
| 120000 | 0 | 600 | 600 | |
| 120000 | 0 | 600 | 600 | |
| 120000 | 0 | 600 | 600 | |
| 120000 | 0 | 600 | 600 | |
| 120000 | 120000 | 600 | 120600 | |
| 合计 | — | 120000 | 7200 | 127200 |
- 归还本金合计
- 120000 元
- 利息合计
- 7200 元
- 还款合计
- 127200 元
先息后本也很好理解
但这种⽅式的还款压⼒在最后⼀期,如果个⼈没做好资⾦规划,对于银⾏来说⻛险较⼤,⼀旦客⼾坏账,本⾦都收不回来
⼀般对客⼾资质要求较⾼、审核更严、放款时间也相对较短
所以,引出了⼀种新的还款⽅式,等额本⾦
等额本金
顾名思义,每个月还的本金相同,利息由剩余本金产生
还款计划如图:
- 第 1 期,本金 12 万,利息 600
- 第 2 期,剩余本金 11 万,利息 550
- 以此类推
- 第 12 期,剩余本金 1 万,利息50
12 期下来,共还了3900 利息,少于先息后本的 7200
那是因为「利息 = 剩余本金 × 利率」
等额本息一直在还本金,剩余本金持续减少,所以利息更少
| 期数 | 期初 剩余本金 | 归还 本金 | 支付 利息 | 还款 合计 |
|---|---|---|---|---|
| 120000 | 10000 | 600 | 10600 | |
| 110000 | 10000 | 550 | 10550 | |
| 100000 | 10000 | 500 | 10500 | |
| 90000 | 10000 | 450 | 10450 | |
| 80000 | 10000 | 400 | 10400 | |
| 70000 | 10000 | 350 | 10350 | |
| 60000 | 10000 | 300 | 10300 | |
| 50000 | 10000 | 250 | 10250 | |
| 40000 | 10000 | 200 | 10200 | |
| 30000 | 10000 | 150 | 10150 | |
| 20000 | 10000 | 100 | 10100 | |
| 10000 | 10000 | 50 | 10050 | |
| 合计 | — | 120000 | 3900 | 123900 |
- 归还本金合计
- 120000 元
- 利息合计
- 3900 元
- 还款合计
- 123900 元
等额本⾦由于每⽉的本⾦是固定的,也⽐较好理解和计算
等额本⾦有两个特点
- 第⼀,是前期还款压⼒较⼤,这个例子简单你可能没感觉,如果是 30 年房贷,感受就明显了
- 第⼆,是每⽉还款额不固定,容易记错,不好管理
所以,⼜设计出了另⼀个种还款⽅式,等额本息
等额本息
顾名思义,每个⽉还款的本⾦ + 利息之和是固定值(即等额)
等额本息会通过计算,把每月要还的本金和利息,统筹在每个月里,保证你每个月还的本金和利息是相等的
公式如下
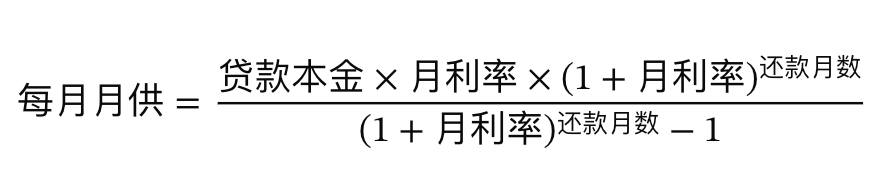
公式比较复杂,不用记,了解什么意思就行了
直接看还款计划表
从表中可以看出
虽然每期还的本金和利息都不一样,但本息和是固定的
最终共还 12 万本金➕3935.66 利息,比等额本金多了 35.66
| 期数 | 期初 剩余本金 | 归还 本金 | 支付 利息 | 还款 合计 |
|---|---|---|---|---|
| 120000 | 9727.97 | 600 | 10327.97 | |
| 110272.03 | 9776.61 | 551.36 | 10327.97 | |
| 100495.42 | 9825.49 | 502.48 | 10327.97 | |
| 90669.93 | 9874.62 | 453.35 | 10327.97 | |
| 80795.31 | 9923.99 | 403.98 | 10327.97 | |
| 70871.32 | 9973.61 | 354.36 | 10327.97 | |
| 60897.71 | 10023.48 | 304.49 | 10327.97 | |
| 50874.23 | 10073.60 | 254.37 | 10327.97 | |
| 40800.63 | 10123.97 | 204 | 10327.97 | |
| 30676.66 | 10174.59 | 153.38 | 10327.97 | |
| 20502.07 | 10225.46 | 102.51 | 10327.97 | |
| 10276.61 | 10276.61 | 51.38 | 10327.99 | |
| 合计 | — | 120000 | 3935.66 | 123935.66 |
- 归还本金合计
- 120000 元
- 利息合计
- 3935.66 元
- 还款合计
- 123935.66 元
先息后本、等额本金、等额本息,是最常见的三种还款方式。
你可能会问,既然有了等额本金和等额本息,那有没有「等本等息」呢?
答案是没有
但又经常听到「等本等息」这种说法,为什么呢?
分期手续费(等本等息)
等本等息,顾名思义,每月还款的本金相等,「利息」也相等
但「等本等息」这种叫法其实是「错误」的
还记得利息计算方式吗:
利息 = 剩余本⾦ ✖️ 贷款利率
也就是说,已经还的本金不会再产生利息
所以只要还了本金,剩余本金就会减少,下个月利息也会对应的减少,不可能存在「等本等息」
那为什么还有「等本等息」这种说法呢?
我总结可能有两个原因:
- 第一,有等额本金和等额本息后,默认有等本等息
- 第二,把「分期手续费」还款方式错误的理解成了等本等息
举例:借款12W,分12期还,不要利息,但每期要收取借款额0.5%的手续
还款计划如图所示
| 期数 | 期初 剩余本金 | 归还 本金 | 支付 手续费 | 还款 合计 |
|---|---|---|---|---|
| 120000 | 10000 | 600 | 10600 | |
| 110000 | 10000 | 600 | 10600 | |
| 100000 | 10000 | 600 | 10600 | |
| 90000 | 10000 | 600 | 10600 | |
| 80000 | 10000 | 600 | 10600 | |
| 70000 | 10000 | 600 | 10600 | |
| 60000 | 10000 | 600 | 10600 | |
| 50000 | 10000 | 600 | 10600 | |
| 40000 | 10000 | 600 | 10600 | |
| 30000 | 10000 | 600 | 10600 | |
| 20000 | 10000 | 600 | 10600 | |
| 10000 | 10000 | 600 | 10600 | |
| 合计 | — | 120000 | 7200 | 127200 |
- 归还本金合计
- 120000 元
- 手续费合计
- 7200 元
- 还款合计
- 127200 元
注意⚠️
分期手续费还款方式,有一个利率陷阱
你以为的,年利率是 0.5 ✖️ 12 = 6%
而真实的,年利率是 10.9%
为什么呢?
根据还款计划表,每月固定还 1 万本金 + 600 手续费
因为持续再还本金,所以剩余本金是持续减少的
实际情况,只有第1期的真实年利率是6%,最后一期高达72%
每期真实年化利率转换如下
| 期数 | 期初 本金 | 手续费 | 当期费用 比例 | 折年 参考 |
|---|---|---|---|---|
| 120000 | 600 | 0.50% | 6.00% | |
| 110000 | 600 | 0.55% | 6.55% | |
| 100000 | 600 | 0.60% | 7.20% | |
| 90000 | 600 | 0.67% | 8.00% | |
| 80000 | 600 | 0.75% | 9.00% | |
| 70000 | 600 | 0.86% | 10.29% | |
| 60000 | 600 | 1.00% | 12.00% | |
| 50000 | 600 | 1.20% | 14.40% | |
| 40000 | 600 | 1.50% | 18.00% | |
| 30000 | 600 | 2.00% | 24.00% | |
| 20000 | 600 | 3.00% | 36.00% | |
| 10000 | 600 | 6.00% | 72.00% |
以上还款⽅式,都是跟银⾏约定好还款计划后(包括利息和周期),不允许提前还款或者提前还款需要违约⾦
有⼀种更灵活的还款⽅式,随借随还
随借随还
顾名思义,随时借随时还
本质就是提前还款不需要违约金的先息后本
按日计息时,用几天,就算几天利息
一般说日息万几或者千几,即借一万一天要支付多少利息
这种是最良心的还款方式了,特别适合短期过桥,临时周转
需注意的是
随借随还也有最长期限,到期必须按约定还清
其他还款方式
后息后本、先息后本、等额本金、等额本息、分期手续费(等本等息)、随借随还
是最常见的还款方式
当然,可以约定任意的还款方式,如
- 一次付息到期还本
- 按月付息,按季还本
- 先按月付息,后等额本金
- 随心还(一般房抵经营贷,如:前2年还本金4%+第3~9年还本金30%+后1年还本金66%)
- 。。。
常见还款方式的关系
下面
我用一个图,从银行的角度,再给大家梳理下不同还款方式的关系
减少利息
减少利息
首先,是后息后本,也就是到期后一次性还款付息,这是最简单的,很好理解。但这并不方便银行做贷后管理
所以,银行为了每个月提醒下客户,你还欠我钱呢,别忘了?所以产生了先息后本,每个月还利息,到期后再还本金
但是,这样还款压力就在最后一期了,客户万一坏账,本金就全没了,风险还是比较大。为了平摊还款压力,同时也能减少支付的利息,有了等额本金还款方式
然而,等额本金毕竟每个月还款额不固定,客户容易记错,所以又设计出了等额本息,通过公式计算,确保每个月还款的本金和利息和是固定的
每月还款额为固定值,除了等额本息外。还有一个变种,就是分期手续费,每个月还的本金和手续费是固定。这也是你可能听过的“等本等息”还款方式。但“等本等息”这种说法是不准确的,原因刚刚我也解释过了
正常来说,约定好借贷周期后,是不允许提前还款的,否则要收取违约金。但有些客户,就是想临时短借下,过过桥。所以,又产生了随借随还这种还款方式,方便又灵活
当然,还可以约定任意的还款方式,包括一次付息到期还本、按月付息按季还本、先按月付息后等额本金、随心还等等等等。
但一定不要忘记总原则
- 第一,除了本金和利息,其他费用不会参与还款方式的计算
- 第二,利息 = 剩余本金 × 贷款利率
至此,常见还款方式我们都了解了
那他们有什么优缺点,如何选择呢?
下节课,咱们继续